Domain dosier-systeme.de kaufen?
Wir ziehen mit dem Projekt
dosier-systeme.de um.
Sind Sie am Kauf der Domain
dosier-systeme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dosier-systeme.de kaufen?
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
Was sind die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken?
Die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken sind die Kreditrisikomodelle, wie das Rating-Verfahren und das Value-at-Risk-Modell. Zudem werden historische Daten und statistische Analysen genutzt, um die Ausfallwahrscheinlichkeit von Kreditnehmern zu bestimmen. Auch Stress-Tests und Szenario-Analysen werden angewendet, um die Auswirkungen von verschiedenen Risikoszenarien auf das Kreditportfolio zu bewerten. **
Ähnliche Suchbegriffe für Kreditrisiken
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
Pool Chlor Dosierung iControl mit integrierter App Pool-SteuerungPool Chlor Dosierung iControl mit integrierter App Pool-Steuerung und 5 Jahren Gewährleistung. Die modernste & fortschrittlichste smarte Poolsteuerung auf dem Markt. Viele Funktionen für Ihren Pool in einer Einheit1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pool Chlor Dosierung iControl mit integrierter App und Pool-SteuerungPool Chlor Dosierung iControl mit integrierter App, Pool-Steuerung und 5 Jahren Gewährleistung. Die modernste & fortschrittlichste smarte Poolsteuerung auf dem Markt. Viele Funktionen für Ihren Pool in einer Einheit1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pool Chlor Dosierung iControl mit Touchdisplay, integrierter App und Pool-SteuerungPool Chlor Dosierung iControl mit Touchdisplay, integrierter App, Pool-Steuerung und 5 Jahren Gewährleistung. Die modernste & fortschrittlichste smarte Poolsteuerung auf dem Markt. Viele Funktionen für Ihren Pool in einer Einheit1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
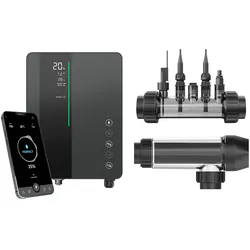
Pool Salzwasserelektrolyse InverClear mit pH-Regulierung und App-SteuerungUnsere Neuheit für die Saison: Die moderne Plug-&-Play-Salzelektrolyseanlage für Pools bis 75 m3 – mit optionaler Redox-Regelung und integrierter pH-Dosierung. Komfort, Effizienz und Wasserqualität auf höchstem Niveau – mit 5 Jahren Gewährleistung vom Marktführer. Die InverClear verbindet smarte Steuerung mit präziser Wasseraufbereitung – ideal für alle, die auf zuverlässige Desinfektion mit minimalem Wartungsaufwand setzen. Wählen Sie zwischen der Variante mit automatischer pH-Regulierung oder mit zusätzlicher Redoxregelung zur vollautomatischen Chlorkontrolle.1218,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
-
Wie können Kreditverwaltungssoftware-Systeme dabei helfen, die Kreditrisiken zu minimieren und die Leistung zu maximieren?
Kreditverwaltungssoftware-Systeme ermöglichen eine effiziente Überwachung von Krediten, um frühzeitig Risiken zu erkennen und zu minimieren. Durch automatisierte Prozesse können Kreditentscheidungen schneller getroffen und die Kreditvergabe optimiert werden. Die Software ermöglicht zudem eine umfassende Analyse der Kreditportfolios, um die Performance zu maximieren und die Rentabilität zu steigern. **
-
Was sind die gängigen Methoden und Instrumente zur Messung und Bewertung von Kreditrisiken in der Finanzbranche?
Die gängigen Methoden zur Messung von Kreditrisiken sind die Bonitätsprüfung, das Rating von Kreditnehmern und die Verwendung von Kredit-Scores. Zur Bewertung von Kreditrisiken werden häufig Instrumente wie Credit Default Swaps, Kreditderivate und Stress Tests eingesetzt. Zudem spielen auch interne Risikomodelle und regulatorische Vorgaben eine wichtige Rolle bei der Messung und Bewertung von Kreditrisiken in der Finanzbranche. **
-
Was sind die typischen Herausforderungen bei der Bewertung und Steuerung von Kreditrisiken in einer zunehmend volatilen Wirtschaft?
Die typischen Herausforderungen bei der Bewertung und Steuerung von Kreditrisiken in einer volatilen Wirtschaft sind die Unsicherheit über zukünftige Zahlungsfähigkeit der Kreditnehmer, die Schwierigkeit bei der Einschätzung von Ausfallwahrscheinlichkeiten und die Notwendigkeit einer regelmäßigen Anpassung der Risikomodelle an veränderte Marktbedingungen. Es ist wichtig, frühzeitig Warnsignale zu erkennen, um rechtzeitig Maßnahmen zur Risikominimierung ergreifen zu können. Zudem müssen Banken und Finanzinstitute flexibel sein und über robuste Risikomanagement-Systeme verfügen, um adäquat auf plötzliche Veränderungen reagieren zu können. **
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
Pool Chlor Dosierung iControl mit integrierter App Pool-SteuerungPool Chlor Dosierung iControl mit integrierter App Pool-Steuerung und 5 Jahren Gewährleistung. Die modernste & fortschrittlichste smarte Poolsteuerung auf dem Markt. Viele Funktionen für Ihren Pool in einer Einheit1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pool Chlor Dosierung iControl mit integrierter App und Pool-SteuerungPool Chlor Dosierung iControl mit integrierter App, Pool-Steuerung und 5 Jahren Gewährleistung. Die modernste & fortschrittlichste smarte Poolsteuerung auf dem Markt. Viele Funktionen für Ihren Pool in einer Einheit1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
-
Was sind die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken?
Die gängigsten Methoden zur Messung und Bewertung von Kreditrisiken in Banken sind die Kreditrisikomodelle, wie das Rating-Verfahren und das Value-at-Risk-Modell. Zudem werden historische Daten und statistische Analysen genutzt, um die Ausfallwahrscheinlichkeit von Kreditnehmern zu bestimmen. Auch Stress-Tests und Szenario-Analysen werden angewendet, um die Auswirkungen von verschiedenen Risikoszenarien auf das Kreditportfolio zu bewerten. **
-
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
-
Wie können Kreditverwaltungssoftware-Systeme dabei helfen, die Kreditrisiken zu minimieren und die Leistung zu maximieren?
Kreditverwaltungssoftware-Systeme ermöglichen eine effiziente Überwachung von Krediten, um frühzeitig Risiken zu erkennen und zu minimieren. Durch automatisierte Prozesse können Kreditentscheidungen schneller getroffen und die Kreditvergabe optimiert werden. Die Software ermöglicht zudem eine umfassende Analyse der Kreditportfolios, um die Performance zu maximieren und die Rentabilität zu steigern. **
Ähnliche Suchbegriffe für Kreditrisiken
-
Pool Chlor Dosierung iControl mit Touchdisplay, integrierter App und Pool-SteuerungPool Chlor Dosierung iControl mit Touchdisplay, integrierter App, Pool-Steuerung und 5 Jahren Gewährleistung. Die modernste & fortschrittlichste smarte Poolsteuerung auf dem Markt. Viele Funktionen für Ihren Pool in einer Einheit1599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pool Salzwasserelektrolyse InverClear mit pH-Regulierung und App-SteuerungUnsere Neuheit für die Saison: Die moderne Plug-&-Play-Salzelektrolyseanlage für Pools bis 75 m3 – mit optionaler Redox-Regelung und integrierter pH-Dosierung. Komfort, Effizienz und Wasserqualität auf höchstem Niveau – mit 5 Jahren Gewährleistung vom Marktführer. Die InverClear verbindet smarte Steuerung mit präziser Wasseraufbereitung – ideal für alle, die auf zuverlässige Desinfektion mit minimalem Wartungsaufwand setzen. Wählen Sie zwischen der Variante mit automatischer pH-Regulierung oder mit zusätzlicher Redoxregelung zur vollautomatischen Chlorkontrolle.1218,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Methoden und Instrumente zur Messung und Bewertung von Kreditrisiken in der Finanzbranche?
Die gängigen Methoden zur Messung von Kreditrisiken sind die Bonitätsprüfung, das Rating von Kreditnehmern und die Verwendung von Kredit-Scores. Zur Bewertung von Kreditrisiken werden häufig Instrumente wie Credit Default Swaps, Kreditderivate und Stress Tests eingesetzt. Zudem spielen auch interne Risikomodelle und regulatorische Vorgaben eine wichtige Rolle bei der Messung und Bewertung von Kreditrisiken in der Finanzbranche. **
-
Was sind die typischen Herausforderungen bei der Bewertung und Steuerung von Kreditrisiken in einer zunehmend volatilen Wirtschaft?
Die typischen Herausforderungen bei der Bewertung und Steuerung von Kreditrisiken in einer volatilen Wirtschaft sind die Unsicherheit über zukünftige Zahlungsfähigkeit der Kreditnehmer, die Schwierigkeit bei der Einschätzung von Ausfallwahrscheinlichkeiten und die Notwendigkeit einer regelmäßigen Anpassung der Risikomodelle an veränderte Marktbedingungen. Es ist wichtig, frühzeitig Warnsignale zu erkennen, um rechtzeitig Maßnahmen zur Risikominimierung ergreifen zu können. Zudem müssen Banken und Finanzinstitute flexibel sein und über robuste Risikomanagement-Systeme verfügen, um adäquat auf plötzliche Veränderungen reagieren zu können. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.